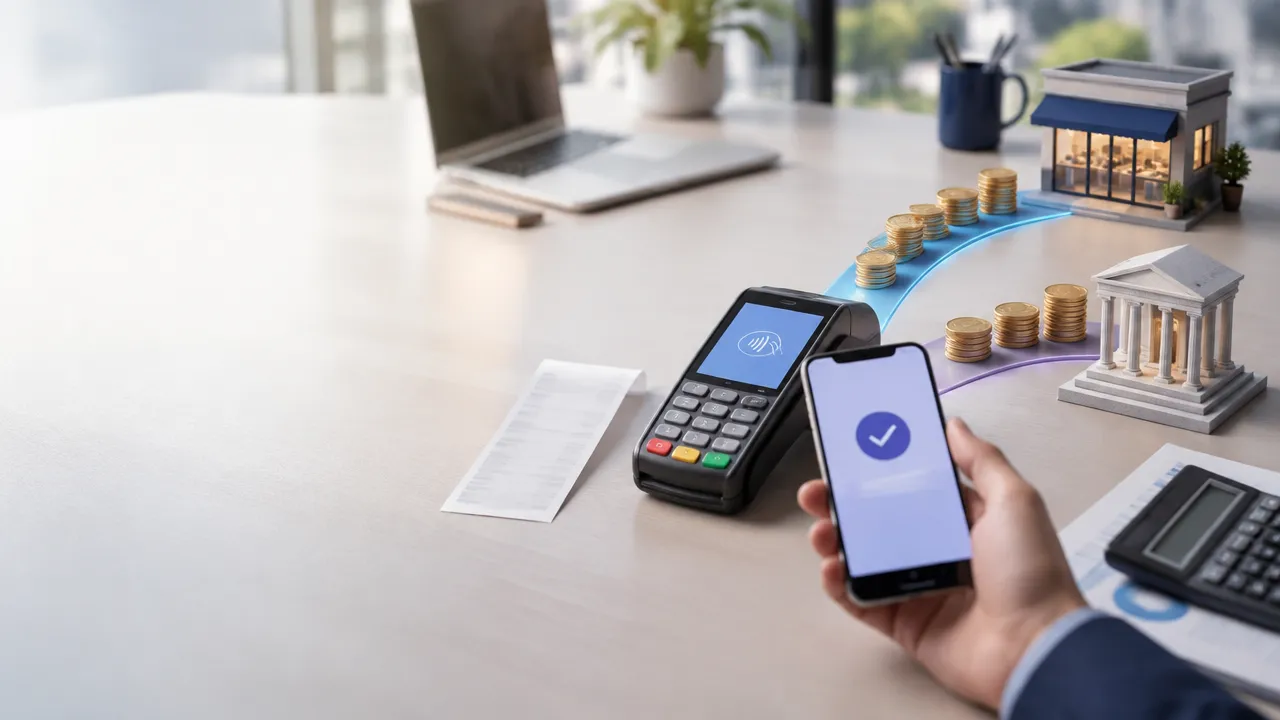
O pagamento segregado de tributos, conhecido como split payment, é um mecanismo que direciona a parcela de IBS e CBS ligada a uma venda ao recolhimento tributário no fluxo de pagamento. Para SaaS, e-commerces e infoprodutores, a mudança exige atenção à conciliação entre vendas, pagamentos e notas fiscais, além de planejamento de caixa. A implantação será progressiva, e o início da transição tributária não significa aplicação simultânea a todas as operações.
O que muda com o split payment, em resumo
- O valor pago pelo cliente pode ser dividido entre a parcela destinada aos tributos e o valor líquido do fornecedor.
- O mecanismo se relaciona ao IBS e à CBS da Reforma Tributária, não a todos os tributos de uma só vez.
- A transição começa em 2026, mas a adoção do split payment deve ocorrer por etapas, conforme regras e estrutura operacional.
- Negócios digitais precisam conferir se dados de transações, pagamentos e documentos fiscais estão consistentes.
- Automatizar a emissão fiscal ajuda a organizar informações, mas não equivale, por si só, a executar a segregação do pagamento.
Como funciona a separação do pagamento
Na liquidação de uma venda, os sistemas envolvidos identificam a operação e calculam a parcela tributária aplicável conforme as regras vigentes. O valor correspondente é encaminhado para o recolhimento, enquanto o saldo é destinado ao fornecedor, observadas as condições da transação e do modelo operacional.
Imagine uma assinatura de software paga por cartão. O pagamento precisa ser associado à venda e ao documento fiscal correspondente. A identificação deve considerar informações da operação, não uma porcentagem genérica aplicada de forma igual a todas as empresas. Regime tributário, natureza da venda, créditos e regras específicas podem alterar o cálculo.
A legislação prevê modalidades e procedimentos próprios para o mecanismo. Por isso, não se deve presumir que toda venda resultará simplesmente em uma retenção fixa ou que o dinheiro do imposto será calculado sem considerar créditos tributários. O desenho depende das regras aplicáveis e da integração entre os agentes envolvidos.
Quando o split payment começa a valer
A transição da Reforma Tributária começa em 2026, mas isso não define uma data única para todas as empresas adotarem o pagamento segregado. A entrada da CBS em 2027 é uma etapa da transição tributária; a implantação do split payment deve ser gradual e depende de regulamentação e preparação técnica dos sistemas.
A Lei Complementar 214 de 2025 estabelece a estrutura legal do IBS, da CBS e dos mecanismos de recolhimento. Para planejar a operação, empresas devem acompanhar normas e orientações oficiais atualizadas, pois o calendário tributário e a disponibilidade técnica do split payment não são necessariamente a mesma coisa.
Na prática, o ponto importante é não tratar 2026 ou 2027 como uma virada automática para todos os setores e meios de pagamento. O início e a abrangência operacional devem ser confirmados nas regras aplicáveis a cada etapa.
O que muda no caixa de SaaS, e-commerce e infoprodutos
O principal impacto potencial é sobre o fluxo de caixa: parte do valor da venda pode deixar de permanecer temporariamente disponível para a empresa. Negócios que usam recebimentos parcelados, assinaturas ou prazos diferentes de liquidação precisarão comparar o valor bruto vendido com o valor líquido efetivamente recebido.
Em um SaaS, por exemplo, renovações mensais podem gerar pagamentos em datas distintas da emissão ou do processamento dos documentos fiscais. Em um e-commerce, pedidos cancelados, devoluções e taxas de intermediação influenciam a conciliação. Para infoprodutores, coprodução, divisão de receitas, garantias e reembolsos exigem registros coerentes entre plataformas.
Isso não significa que o efeito será igual para todas as empresas. Margens, prazos de recebimento, créditos tributários e estrutura de pagamentos fazem diferença. A empresa deve projetar cenários com dados próprios, incluindo estornos e comissões, em vez de estimar o impacto apenas pela alíquota nominal.
O que organizar antes da implantação
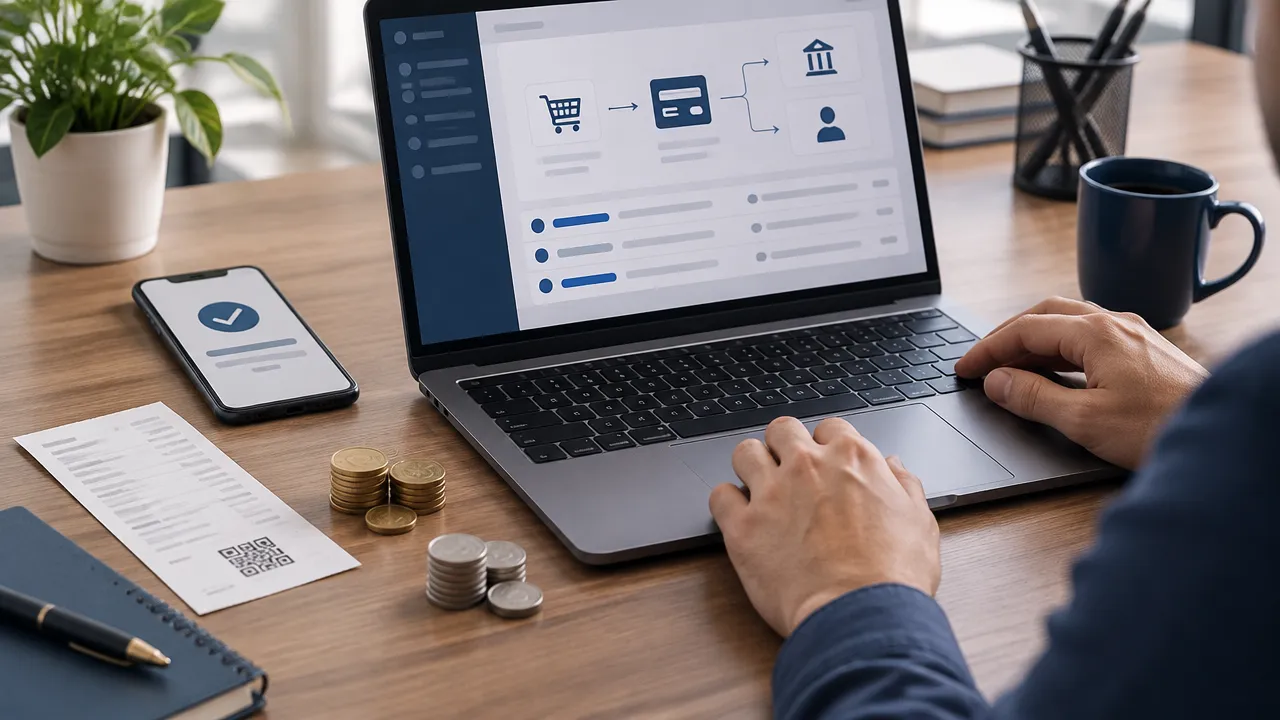
Uma preparação útil começa com o mapeamento do caminho dos dados, da venda até a conciliação bancária. Quando cada sistema registra informações de um jeito diferente, torna-se mais difícil relacionar o pagamento ao documento fiscal e identificar divergências.
- Mapeie plataformas de venda, meios de pagamento, sistemas financeiros e ferramentas fiscais.
- Confira se cada transação pode ser relacionada ao documento fiscal correspondente.
- Revise como são registrados parcelamentos, assinaturas, cancelamentos, reembolsos e garantias.
- Documente regras de coprodução, comissões e divisão de receitas.
- Simule o efeito de diferentes prazos de liquidação sobre o caixa e a conciliação.
- Acompanhe orientações oficiais e valide a interpretação tributária com a contabilidade.
Na BIU, conectamos plataformas comerciais, pagamentos e sistemas empresariais à emissão de NF-e e NFS-e. Essa infraestrutura pode apoiar a organização dos dados fiscais de operações digitais, inclusive em vendas recorrentes e modelos com coprodução. A segregação do pagamento, por sua vez, depende das regras e integrações dos agentes responsáveis por liquidar a transação.
Como avaliar se a operação está preparada
Uma empresa está mais bem preparada quando consegue rastrear a venda desde o pedido até o valor líquido recebido e o documento fiscal relacionado. Se a equipe precisa cruzar planilhas manualmente para explicar diferenças, esse é um sinal para revisar integrações e procedimentos antes que novas exigências aumentem o volume de conferências.
O split payment não elimina a necessidade de gestão fiscal nem resolve sozinho inconsistências cadastrais ou operacionais. A prioridade é construir uma base confiável de dados, testar a conciliação e acompanhar o cronograma oficial. Assim, a empresa pode adaptar processos sem confundir automação de notas com recolhimento automático de tributos.
Perguntas frequentes
Quando o split payment começa a valer?
O split payment começa a ser implementado de forma progressiva, associado às etapas de entrada da CBS e do IBS. A transição tributária começa em 2026, mas isso não significa que todas as empresas terão o mecanismo aplicado ao mesmo tempo. A adoção depende de regulamentação e da preparação dos sistemas de pagamento e documentos fiscais.
O split payment é bom ou ruim para as empresas?
O efeito pode ser positivo se a empresa reduzir tarefas de apuração e recolhimento, mas o mecanismo também pode diminuir o valor que entra inicialmente no caixa. O resultado depende de margens, prazos de recebimento, créditos tributários e velocidade de conciliação. Por isso, é importante simular cenários com dados reais da operação.
O imposto será descontado antes de o dinheiro chegar à empresa?
O valor correspondente aos tributos abrangidos pelo mecanismo será direcionado conforme as regras do sistema, em vez de ficar disponível na conta da empresa para recolhimento posterior. Isso não elimina a necessidade de conciliar vendas, documentos fiscais, taxas de pagamento, estornos e valores líquidos recebidos.
Como o split payment afeta negócios digitais?
SaaS, e-commerces e infoprodutores devem avaliar como suas plataformas registram vendas, pagamentos, recorrências, cancelamentos e coproduções. Esses dados ajudam a vincular cada transação ao documento fiscal correspondente. A automação da emissão de notas organiza parte do fluxo, mas não substitui as regras do sistema de pagamento segregado.
Como uma empresa pode se preparar para o pagamento segregado?
A preparação começa pela organização dos dados de venda e pela conciliação entre pedidos, pagamentos e documentos fiscais. Também vale mapear assinaturas, parcelamentos, reembolsos e divisão de receitas, além de acompanhar as regras oficiais. Assim, a empresa identifica lacunas antes de mudanças técnicas ou operacionais entrarem em vigor.