O adiamento de etapas do IBS e da CBS leva alguns prazos para 2027, mas não cria uma data única para todas as empresas. Para entender o que muda, é essencial separar o marco de janeiro, relacionado a determinados contribuintes e documentos, da etapa de março ligada ao calendário de opção tributária. Neste artigo, organizamos os pontos práticos para empresas digitais, equipes financeiras e contabilidades.
O que muda com os prazos de janeiro e março de 2027
Janeiro de 2027: há obrigações previstas para grupos específicos, incluindo pessoas físicas e produtores rurais, conforme as regras aplicáveis.
Março de 2027: o calendário prevê uma etapa de opção relacionada à apuração regular de IBS e CBS para empresas do Simples Nacional.
Não é um adiamento geral: cada data se refere a uma obrigação ou categoria, não à suspensão integral da Reforma Tributária.
Preparação continua necessária: empresas devem revisar documentos, sistemas e regras fiscais junto à contabilidade.
Por isso, evite interpretar a mudança como autorização para ignorar os novos campos ou deixar a configuração para a última hora. O cronograma pode variar conforme o tipo de contribuinte, o documento fiscal e o regime tributário.
Janeiro de 2027 não é uma nova data para todas as empresas
O marco de 1º de janeiro de 2027 aparece nas regras para pessoas físicas e produtores rurais em situações específicas, incluindo exigências de inscrição e emissão de documentos fiscais. Isso não significa que todas as empresas tenham recebido o mesmo prazo para preencher informações de IBS e CBS.
A diferença importa porque uma empresa que vende serviços digitais, uma pessoa física que exerce atividade sujeita a cadastro e um produtor rural podem estar submetidos a regras distintas. Antes de alterar o sistema, identifique quem é o contribuinte responsável, qual operação está sendo realizada e que documento fiscal deve ser emitido.
A área de orientações da Receita Federal reúne informações oficiais sobre a implementação. Consulte a versão atualizada e valide a aplicação ao caso concreto com a contabilidade, sobretudo quando houver mais de um CNPJ, atividade ou município envolvido.
Março se relaciona à opção tributária, não a uma pausa nas notas
O prazo de março de 2027 está associado ao calendário de opção para empresas do Simples Nacional que avaliam apurar IBS e CBS pelo regime regular. Essa decisão pode afetar o tratamento tributário e a organização operacional da empresa, mas não equivale a uma prorrogação geral da emissão de documentos fiscais.
A escolha deve considerar o modelo de negócio, o perfil de clientes, os créditos tributários envolvidos e o impacto no fluxo de caixa. Não é prudente decidir apenas porque a opção tem uma janela específica: a empresa precisa simular cenários com sua contabilidade e entender como a escolha afeta a rotina fiscal.
A Lei Complementar nº 214 estabelece a base legal do novo sistema de tributação do consumo. A leitura da legislação deve ser combinada com orientações operacionais posteriores, que esclarecem cronogramas e procedimentos para cada etapa.
O adiamento não elimina a necessidade de revisar a emissão fiscal
Mesmo quando uma validação é flexibilizada ou um prazo muda, a empresa continua precisando de dados organizados e sistemas preparados para acompanhar as regras. Campos fiscais incorretos, cadastros incompletos e integrações sem monitoramento podem causar retrabalho quando a exigência entrar em vigor.
Uma revisão prática pode começar por estas perguntas:
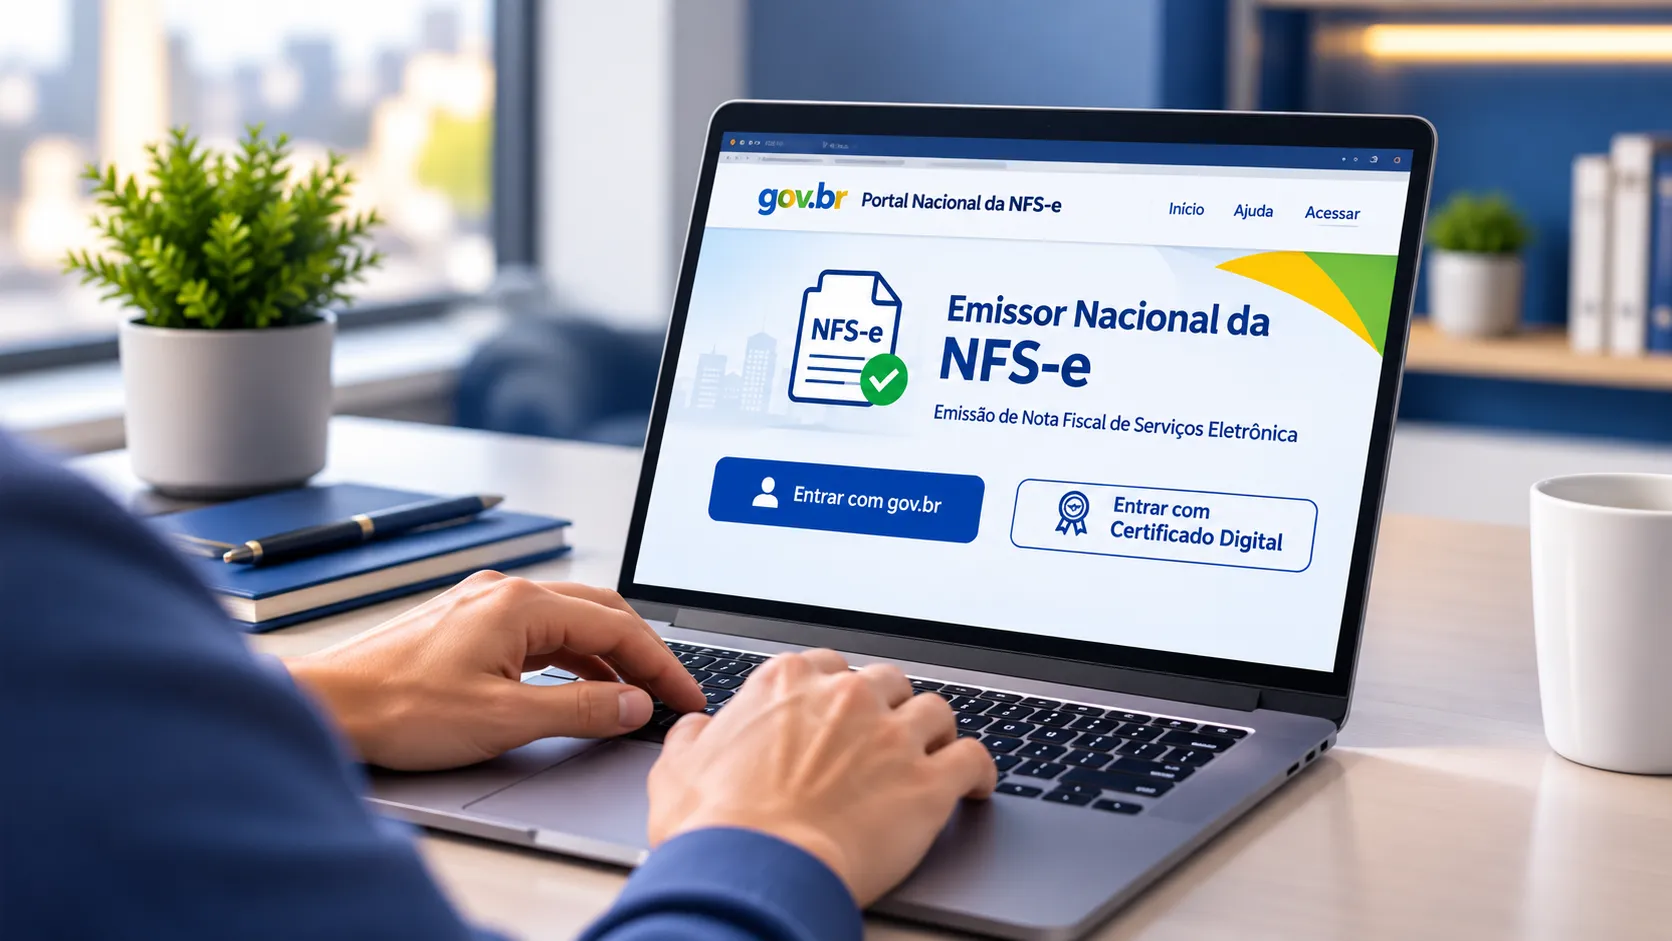
Quais documentos emitimos, como NF-e e NFS-e, e quais operações cada um representa?
Quais plataformas de venda, pagamento e gestão enviam dados para a emissão?
Quem acompanha mudanças de leiaute, regras de validação e comunicados oficiais?
Como vamos testar alterações sem interromper vendas ou gerar documentos inconsistentes?
Para operações digitais com assinaturas, coprodução ou alto volume de transações, também vale verificar se eventos como cancelamentos, garantias e renovações atualizam corretamente o fluxo fiscal. Um calendário interno com responsáveis e testes reduz a chance de uma alteração regulatória virar uma urgência operacional.
Como preparar a operação sem antecipar decisões tributárias
O melhor caminho é separar preparação técnica de decisão tributária. A empresa pode mapear integrações, revisar dados de cadastro e planejar testes desde já, enquanto define com a contabilidade quais obrigações e escolhas se aplicam ao seu caso.
Mapeie o fluxo: registre de onde vêm os dados da venda e como chegam ao documento fiscal.
Confirme as regras: peça à contabilidade uma análise por regime, tipo de operação e documento.
Teste cenários: confira campos, rejeições, cancelamentos e reprocessamentos nos ambientes disponíveis.
Acompanhe atualizações: atribua uma pessoa responsável por monitorar comunicados oficiais e mudanças técnicas.
Onde a automação fiscal ajuda empresas digitais
Quando vendas, pagamentos e emissão estão conectados, a equipe consegue aplicar mudanças operacionais com mais organização e menos tarefas manuais. A automação não substitui a análise tributária, mas pode reduzir falhas de transferência de dados e facilitar o acompanhamento dos documentos emitidos.
Na BIU, conectamos plataformas comerciais, sistemas de pagamento e aplicações empresariais à emissão de NF-e e NFS-e. Nossa infraestrutura contempla fluxos como vendas recorrentes, coprodução, garantias e processamento retroativo, conforme as integrações e condições técnicas de cada operação.
Para a transição do IBS e da CBS, o ponto central é manter os dados e integrações preparados para mudanças, sem presumir que um prazo geral suspendeu as demais obrigações. A configuração fiscal deve ser definida com a contabilidade; a tecnologia ajuda a levar essas regras para uma operação mais integrada e consistente.
Perguntas frequentes
Quem vai pagar IBS e CBS?
O IBS e a CBS incidem sobre operações com bens e serviços, conforme as regras da Reforma Tributária. A obrigação concreta de apurar, destacar ou recolher depende do tipo de contribuinte, do regime tributário, da operação e da etapa de implantação aplicável.
O adiamento vale para todas as empresas?
Não. As datas de janeiro e março de 2027 correspondem a etapas e grupos diferentes. A mudança de prazo não significa que toda empresa possa deixar de preparar seus documentos fiscais até essas datas; é preciso verificar qual regra se aplica ao regime e à operação.
O que acontece se não destacar IBS e CBS?
A falta de informação pode gerar problemas de conformidade ou de processamento quando o preenchimento for exigido para aquela operação. Como as regras e validações dependem do documento e do cronograma vigente, confirme a orientação oficial antes de alterar a emissão ou presumir que não haverá consequência.
Como preparar a emissão de notas para 2027?
Comece identificando os documentos emitidos, o regime tributário, os sistemas envolvidos e as regras fiscais configuradas. Depois, valide com a contabilidade os campos e o calendário aplicáveis, teste a integração em ambiente disponível e acompanhe atualizações oficiais antes de mudar a emissão em produção.
Como a BIU pode ajudar na adaptação?
A BIU integra plataformas digitais, pagamentos e sistemas empresariais à emissão de NF-e e NFS-e. Sua infraestrutura automatiza etapas fiscais e ajuda a organizar a operação, mas a definição do enquadramento tributário e das obrigações aplicáveis deve ser validada pela empresa com sua contabilidade.